Cuentas anuales
Leer las cuentas anuales de una empresa: primeros pasos
Una introducción amable al balance, la cuenta de pérdidas y ganancias y los flujos de efectivo como un conjunto, para que las cifras de una sociedad cotizada se lean sin agobios.
Pregunta
Leer unas cuentas anuales por primera vez impone: son muchas páginas, los términos suenan extraños y las cifras se acumulan. ¿Por dónde empezar y qué partes conviene entender antes para no ahogarse?
La duda surge porque mucha gente cree que estos documentos solo están al alcance de los contables. Sin embargo, con un orden sensato y algo de paciencia, cualquiera puede captar la idea general. Este apartado prepara el marco para que el aprendizaje pese menos.
Respuesta breve
Respuesta breve
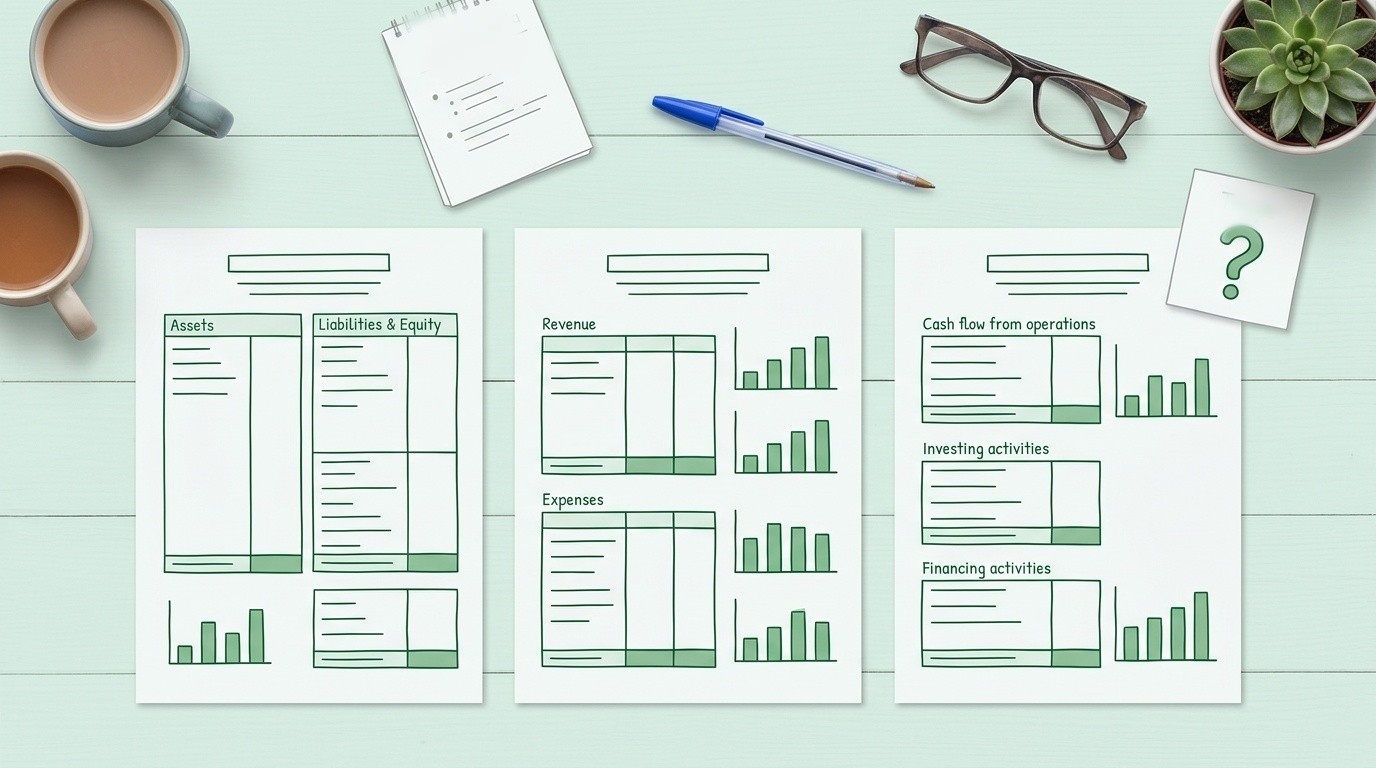
Empieza por tres piezas centrales: el balance, que muestra lo que se tiene y lo que se debe; la cuenta de pérdidas y ganancias, que resume los ingresos y los gastos de un periodo; y el estado de flujos de efectivo, que enseña el movimiento real del dinero. Se leen como un conjunto, no por separado, para que la imagen quede completa.
Explicación ampliada
Para no limitarse a memorizar, vamos a repasar cada parte, la relación entre las tres y los puntos que conviene vigilar al interpretar las cifras.
El balance: una foto en un momento concreto
El balance presenta la situación de la empresa en una fecha determinada. Se divide entre los activos, por un lado, y los pasivos y el patrimonio neto, por otro. Los activos son lo que se posee; los pasivos, lo que hay que pagar; y el patrimonio neto, lo que queda para los propietarios una vez descontadas las deudas.
La forma más sencilla de leerlo es imaginarlo como una fotografía. Congela un instante y responde a preguntas simples: qué se tiene, qué se debe y cuánto queda para los dueños. Con eso ya se percibe el tamaño de la empresa y el peso de sus obligaciones.
La cuenta de pérdidas y ganancias: la historia de un periodo
A diferencia del balance, la cuenta de pérdidas y ganancias abarca un intervalo, por ejemplo un año. Arranca con los ingresos, les va restando los distintos gastos y termina en el beneficio o la pérdida. Responde a una pregunta: ¿la actividad de la empresa genera más de lo que consume?
Para empezar basta con identificar tres puntos: los ingresos arriba, el resultado de la actividad principal en medio y el resultado final abajo. Entender esos tres puntos ya orienta, sin necesidad de diseccionar cada línea desde el primer día.
Los flujos de efectivo: el dinero que de verdad se mueve
El estado de flujos de efectivo muestra el dinero que entra y sale de verdad. Se divide en actividades de explotación, de inversión y de financiación. Es importante porque el beneficio sobre el papel no siempre coincide con la caja disponible, y esa diferencia puede decir mucho.
Leer los flujos ayuda a ver de dónde obtiene dinero la empresa y adónde va. Cuando el beneficio parece bueno pero la caja de la actividad principal se va adelgazando, un lector atento lo marca como algo que merece un análisis más profundo.
Límite educativo
Esta guía enseña a leer, no valora empresas ni sugiere actuaciones concretas. Cada cifra debe leerse en su contexto, y cualquier decisión sigue siendo responsabilidad de quien la toma, con la debida reflexión.
Las tres piezas forman un solo relato
Los tres informes están conectados. El beneficio de la cuenta de pérdidas y ganancias engrosa el patrimonio neto del balance, y los movimientos de las partidas del balance se reflejan en los flujos de efectivo. Leerlos por separado sería como juzgar una historia por una sola página. Por eso conviene acostumbrarse desde el principio a enlazarlos.
Un malentendido habitual es dar por hecho que un beneficio grande equivale a una empresa sana. El beneficio debe sopesarse junto a los flujos de efectivo y a las cargas del balance. Otro error es comparar cifras entre sectores sin contexto: cada actividad tiene sus rasgos, y una comparación justa exige un punto de partida equivalente.
Ejemplo cotidiano
Un primer informe anual, leído por etapas
Bruno abre por primera vez las cuentas de una sociedad cotizada. Para no agobiarse, se marca un orden de lectura sencillo. Estos son sus pasos.
- Empieza por el balance, para hacerse una idea general de la escala de activos, pasivos y patrimonio neto.
- Pasa a la cuenta de pérdidas y ganancias y señala los ingresos, el resultado de la actividad principal y el resultado final.
- Revisa los flujos de efectivo para comprobar si la actividad principal genera dinero de verdad.
- Compara las mismas cifras con el periodo anterior para ver hacia dónde cambian.
- Lee las notas que acompañan a las cuentas para entender el contexto detrás de las grandes cifras.
Con este orden, Bruno va de lo general al detalle. No se exige entenderlo todo de golpe; lo que hace es cultivar un hábito que podrá repetir con las siguientes cuentas.
Cuando las tres piezas resultan familiares, se puede dar el salto a temas más concretos, como la forma en que la transparencia informativa ayuda a proteger al lector de los malentendidos.
Puedes seguir con otras guías en la lista de preguntas o escríbenos si hay algún punto que quieras consultar con más detalle.